【善用保險指定受益人,實現傳承與避險】
作者:林亮宇 律師| 真亮法律事務所所長
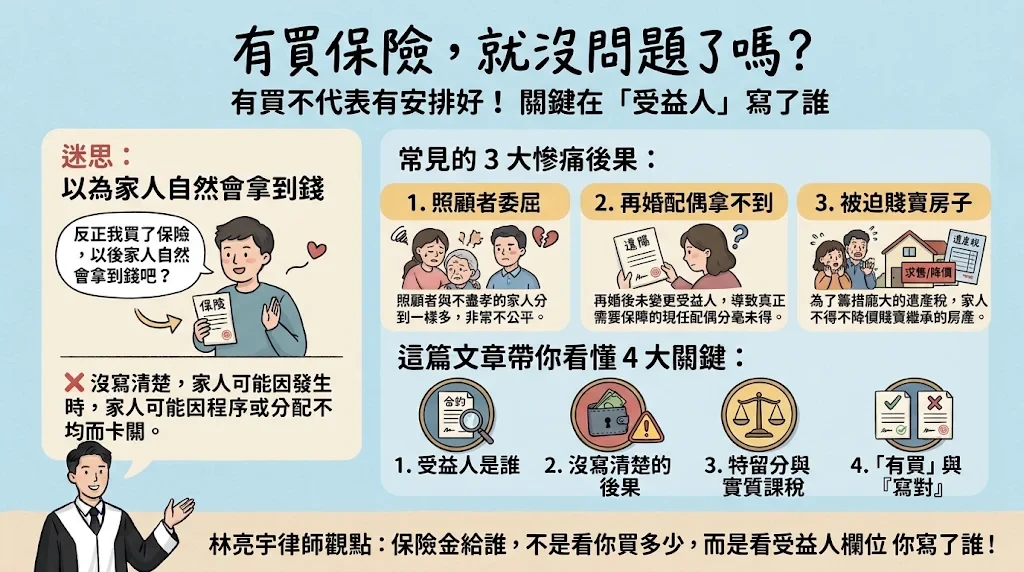
「亮宇律師,我有買保險,應該就沒問題了吧?」
這是林亮宇律師在諮詢中最常被問到的一句話。答案剛好相反:有買,不代表有安排好。
因為保險金給誰,不是看你買多少,而是看受益人欄位,你寫了誰。
很多人以為「我走了以後,家人自然會拿到錢」,但實務上我們看到的,卻是照顧十年的子女分到跟十年沒回家的子女一樣多、或再婚配偶拿不到一毛錢、子女為了繳遺產稅被迫賤賣房子。
這篇文章,就是要讓完全沒有法律背景的你,用最白話的方式看懂:保險受益人到底是什麼、沒寫清楚會發生什麼事、什麼是特留分與實質課稅、以及為什麼「有買」跟「買對、寫對」差這麼多。
保險受益人,就是你在還能做決定的時候,預先指定、告訴保險公司:「我走了以後,這筆保險金要直接給他。」
它有三個重點,請你一定要記住:
1.是你的意願,不是家人的猜測:你想把錢留給照顧你的太太、想多留一點給某個的孩子,都可以寫進去。
2.具名指定,才是真正的「直達」:具名寫到人,受益人備齊自己的文件,就能直接向保險公司申請,不用等所有繼承人到齊、不用等遺產分割談完。如果只寫「法定繼承人」,就要全體繼承人一起備齊文件才撥款,效果完全不同。
3.寫錯、沒寫,結果完全不同:只寫「法定繼承人」,算有指定,但最容易卡住。只寫「配偶」卻沒寫全名、受益人早就過世卻沒更新,都會很麻煩。完全沒寫、完全空白,才會讓保險金變回遺產,重新回到大家一起分的局面。
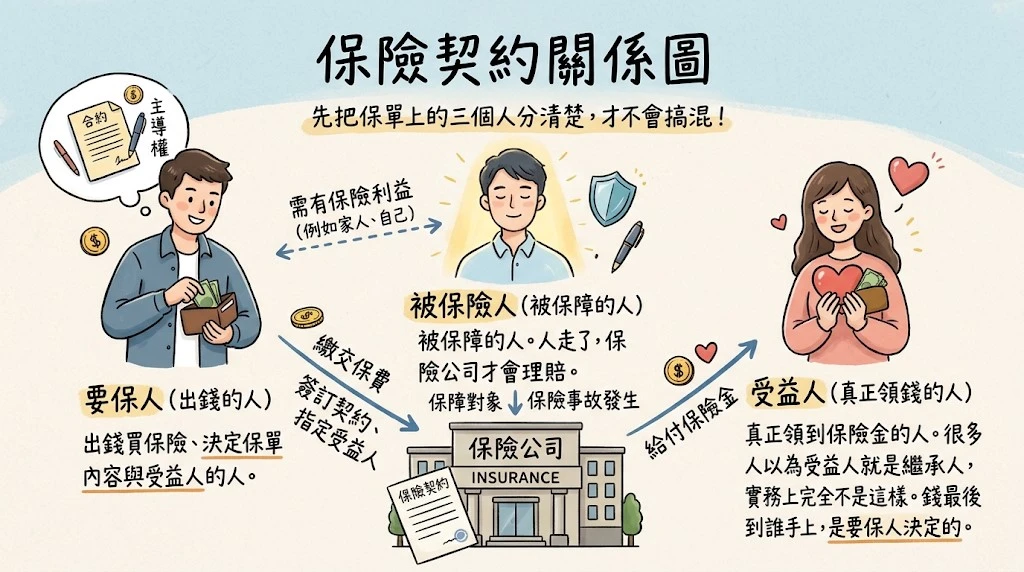
先把保單上的三個人分清楚,才不會搞混:
要保人:出錢買保險、決定保單內容的人。指定或變更受益人的權利,專屬於要保人。
被保險人:被保障的人。人走了,保險公司才會理賠。
受益人:真正領到保險金的人。是要保人決定的。
很多人以為要保人就是被保險人,受益人就是繼承人。實務上完全不是這樣。受益人,才是決定這筆錢最後到誰手上的人。
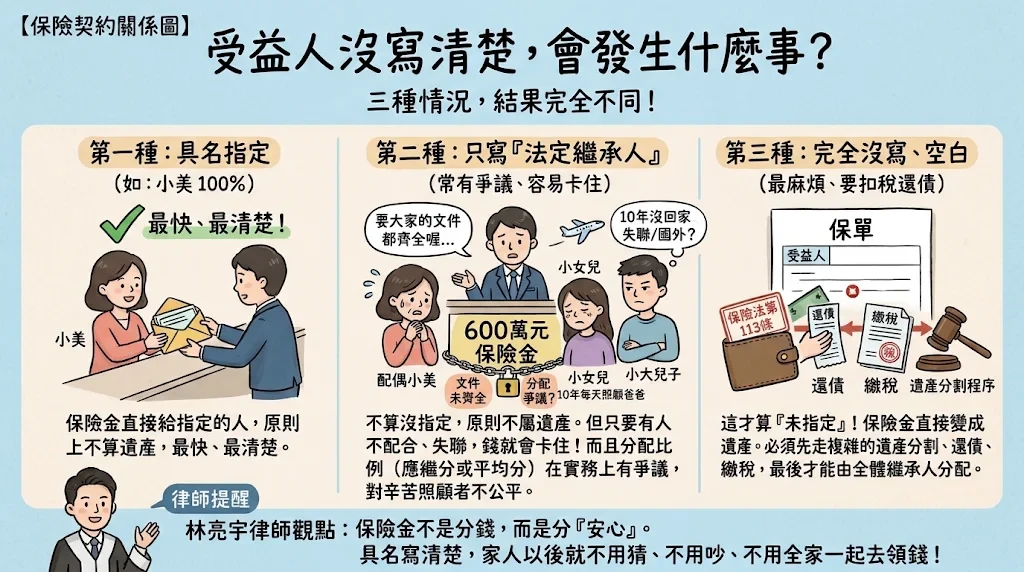
第一種:具名指定。例如寫「小美 100%」。保險金直接給小美,原則不算遺產,最快、最清楚。
第二種:只寫「法定繼承人」。這不算沒指定。依最高法院見解,以法定繼承人為受益人是有效的指定,保險金原則上不屬於被保險人的遺產,不走遺產分割程序。
但麻煩在這裡:保險公司要先確認誰是法定繼承人,要全體繼承人一起備齊文件才撥款。只要其中一人不配合、失聯或人在國外,整筆錢就可能卡住,誰都動不了。而且這筆錢要怎麼分,實務上見解並不一致,有認為依應繼分分,也有認為平均分。
第三種:完全沒寫、完全空白。這才算未指定。依保險法第113條,保險金直接變成被保險人的遺產,要走遺產分割程序、要先還債、繳稅,再由全體繼承人分割。實務上保險業務員都會建議要填寫,發生的機率不高。
假設:阿明過世了,留下一筆600萬元的人壽保險金,保單受益人只寫「法定繼承人」。阿明留下配偶小美、大兒子、小女兒。
這是第二種,不是第三種。600萬原則上不算遺產,但要小美、大兒子、小女兒三個人都備齊文件,保險公司才會撥款。而且600萬要怎麼分,實務上是有爭議的,不能直接寫成每人一定是200萬。
看起來很公平,對不對?
但現實是:大兒子10年沒回家,小女兒卻是10年來每天照顧爸爸的人。結果兩個人最後分到的錢可能一樣多。你覺得公平嗎?照顧者的心裡,又會有多委屈?
更麻煩的是,如果阿明還留下一間價值1,800萬的房子,那間房子才是真正的遺產,要由配偶、兒子、女兒三個人去談怎麼分。賣掉分錢?還是共同持有、吵到法院拍賣?如果再加上遺產稅要先繳、現金又不夠,家人往往在親人過世後,感情徹底破裂。
林亮宇律師觀點:保險金不是分錢,而是分「安心」。你現在具名寫清楚,家人以後就不用猜、不用吵、不用全家一起去領錢。
指定受益人,不是為了避稅的小聰明,而是為了讓你的愛,真的傳得到。最實用的好處,有這三個:
1.心意直達,不被特留分卡住:指定受益人的人壽保險金,在符合要保人等於被保險人等於被繼承人、經主管機關核准、非實質課稅的前提下,原則上不屬於被保險人的遺產,就不在特留分的計算範圍內。這對想多照顧一個人的人特別重要。
例如再婚後想照顧現任配偶、長期照顧父母的子女、身心障礙需要長期照顧的孩子。用遺囑寫,很可能被其他繼承人主張特留分扣減回來。用保險具名指定受益人,就能合法地讓這份照顧真正到位。但請注意,不是買了大額保單就一定能完全突破特留分,金額越大,越要提早規劃。
2.預留稅源,不用賣房繳稅:很多家庭不是沒錢,是錢都卡在房子裡。
爸爸留下價值幾千萬的不動產,子女要先繳幾百萬遺產稅,才辦得下來繼承。現金不夠,只好急著賣房,賣在低點,還傷了感情。如果生前有一筆具名指定受益人的保險金,子女拿到錢,就能先拿來繳稅、繳貸款、處理喪葬費用。房子不用急著賣,這筆錢,就是你留給家人的周轉金。
3.快速到手,避開繼承空窗期:遺產繼承,常常要半年到一年。所有繼承人要到齊、要同意、要辦拋棄繼承、要辦分割,任何一個人不同意就卡住。
保險金不一樣。只要是具名指定,受益人身份明確,備齊死亡證明等文件,就能直接向保險公司申請。這對突然失去經濟支柱的家庭來說,可能是立刻能用的生活費、房貸、孩子學費。如果只寫法定繼承人,就沒有這麼快,還是要等全體繼承人文件到齊。
這是全台灣人最容易誤解、也最容易吵架的地方。
法律為了保護最親近的家人,規定了「特留分」:即使你寫了遺囑,有幾類繼承人還是可以分到一定比例,不能被完全剝奪。
特留分的計算方式是:應繼分×1/2(配偶、直系血親卑親屬、父母),祖父母則是應繼分×1/3。
什麼是「侵害特留分」?看一個真實會發生的案例
假設遺產只有1,800萬、無債務、無歸扣。如果阿明在遺囑裡寫:「1,800萬全部給大兒子」,小美跟小女兒一個人只能分到0元,那他們的特留分就被侵害了。
結果不是整份遺囑無效,而是被侵害的人可以依法行使「扣減權」,把屬於自己的300萬元特留分要回來。大兒子最後必須吐出600萬元,小美拿回300萬,小女兒拿回300萬,遺囑才能合法執行。
所以,遺囑不是「寫爽的」,必須先算好特留分,才不會讓你的好意,變成家人日後的訴訟。上面這個算式,只有在遺產只有1,800萬、無債務、無歸扣的前提下才成立,實際個案一定要先扣債務、加歸扣再算,不能直接套用。
但指定受益人的保險金,為什麼能突破這個限制?
因為保險法第112條規定,保險金額約定於被保險人死亡時給付於其所指定之受益人者,其金額不得作為被保險人之遺產。遺產及贈與稅法第16條第9款也規定,約定於被繼承人死亡時給付其所指定受益人之人壽保險金額,不計入遺產總額。
白話說:你有具名指定受益人,而且要保人等於被保險人等於被繼承人、保單經主管機關核准、又沒有實質課稅問題,這筆錢就不進遺產、不算在特留分裡、不走繼承程序,直接給你指定的人。如果要保人跟被保險人是不同人,就不適用這條,保單價值還要列入遺產,一定要分開看。
最新修法,你一定要知道:兄弟姊妹已經沒有特留分了
立法院於115年7月28日三讀通過、115年8月17日公布,刪除兄弟姊妹的特留分,民法第1223條修正自116年2月17日施行。修正後,特留分只剩下:配偶、直系血親卑親屬、父母為應繼分的1/2,祖父母為應繼分的1/3,兄弟姊妹已無特留分。
但請特別注意:刪除的是「特留分」,不是「繼承權」。兄弟姊妹仍是第三順位繼承人。如果沒有遺囑,他們還是可以依法繼承。只是如果你有寫遺囑、把財產全部留給配偶或子女,兄弟姊妹就不能再用特留分來扣減了。這對「想把財產留給最親近的人、不想讓久未往來的兄弟姊妹分走」的人來說,是非常重要的新武器。
實務提醒:特留分修法有施行日期與過渡問題,立遺囑的時間點、過世的時間點,都會影響適用哪一個版本。務必讓律師幫你確認,不要自己猜。另外,配套的遺產酌給、貢獻分等修法仍在推動,未來還要持續留意。
高額保單,一定免稅嗎?小心「實質課稅」
不是買大額保單就一定免稅。如果是高齡投保、重病投保、躉繳投保、短期投保、密集投保、鉅額投保、舉債投保,或是總繳保費大於或等於理賠金額,國稅局可能依實質課稅原則,把保險金改列入遺產課稅。
另外要留意最低稅負制,不是遺產稅:受益人與要保人非屬同一人、95年1月1日後訂立之人壽保險及年金保險,受益人受領之保險給付要計入基本所得額。其中屬於死亡給付部分,一申報戶全年合計數在3,740萬元以下者,免予計入基本所得額。超過3,740萬元者,其死亡給付以扣除3,740萬元後之餘額計入基本所得額。非屬於死亡給付部分,要全數計入。3,740萬元是115年度公告金額,條文母數是3,000萬元,會隨物價調整,不要寫成固定不變的法條數字。金額越大,越要提早規劃,留下合理的投保理由和資金來源。
還有一個常見誤解:健康險、醫療險的理賠,原則上不適用保險法第112條不計入遺產的規定。因為保險法第130條未準用第112條,健康險給付屬於被保險人遺產,須由全體繼承人共同領取,就算遺囑指定,也仍受特留分限制。買保險之前,一定要先分清楚這張是「死亡給付」還是「醫療給付」,並且要看保單條款。
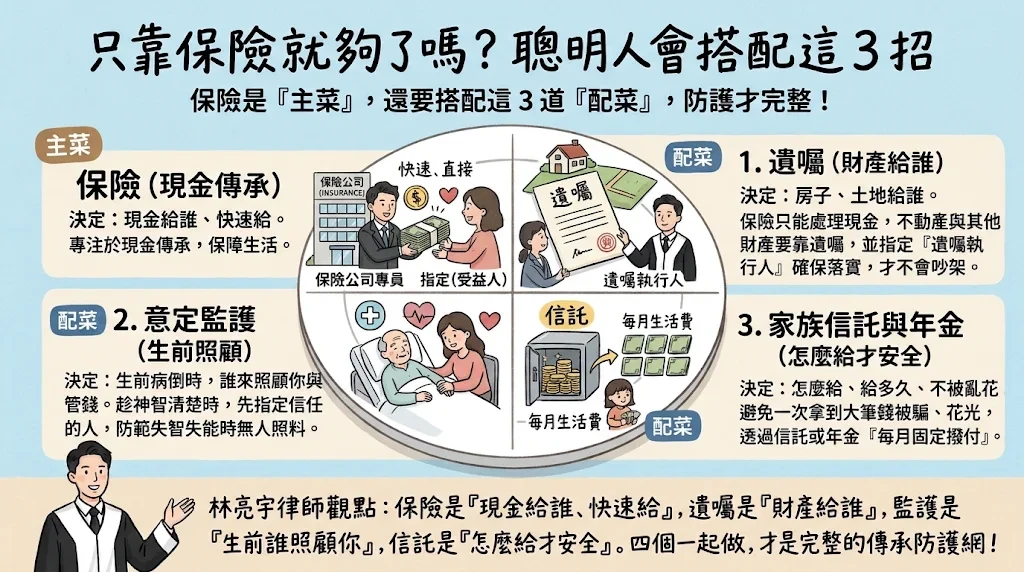
在實務上,林亮宇律師常建議客戶把保險當作「現金傳承」的主菜,再搭配3道配菜,防護才完整:
1.遺囑:決定「房子、土地給誰」:保險只能處理現金,處理不了不動產。房子要給誰住、給誰賣、怎麼分,一定要寫在遺囑裡。建議同時指定遺囑執行人,確保遺囑真的被執行,不被拖延。
2.意定監護:決定「生前病倒時,誰來照顧你」:保險與遺囑都是處理身後的事。意定監護是處理生前病倒時,誰來幫你做醫療決定、誰來管錢。在你還能做決定的時候,先指定你信任的人,將來你失智失能時由他來照顧你。
3.家族信託與年金給付:決定「怎麼給、給多久、怎麼不被亂花」:擔心子女一次拿到大筆錢被騙走、花光,或是擔心身障子女被利用,就可以透過信託或是年金險加安養信託,讓錢每個月固定撥付生活費,而不是一次全部給他。
一句話:保險是決定「現金給誰、快速給」,遺囑是決定「財產給誰」,監護是決定「生前誰來照顧你」,信託是決定「怎麼給才安全」。四個一起做,才是完整的傳承防護網。
寫法定繼承人,算有指定,保險金原則上不算遺產,但要全體繼承人一起備齊文件才撥款,分配比例還有爭議。完全沒寫、完全空白,才是真的沒指定,保險金才會直接變成遺產。一定要寫出具體的人名、身分證字號、分配比例,才是最清楚的。
錯誤2:寫了就放抽屜,10年不更新
受益人離婚了、過世了、感情變了,保單卻還是十年前那張。受益人先走,又沒有寫順位受益人,不一定會直接變成遺產,要先看保單條款。很多保單條款約定,受益人同時或先於被保險人身故,除要保人已另行指定外,以被保險人之法定繼承人為受益人。這時候又會回到全體繼承人一起領,反而更麻煩。結婚、離婚、生小孩、家人過世,都要拿出保單重新檢視一次。
錯誤3:要保人跟被保險人是不同人,卻沒算稅
例如爸爸是要保人,兒子是被保險人,受益人寫媽媽。這時候,爸爸繳保費,爸爸死亡時,保單價值是爸爸的遺產,要列入遺產總額。遺產及贈與稅法第16條第9款不計入遺產,只限要保人等於被保險人等於被繼承人。如果爸爸把要保人變更給別人,才是贈與保單價值,要繳贈與稅。媽媽領到死亡給付時,如果要保人跟受益人不同人,還要留意最低稅負制。要保人、被保險人、受益人最好先想清楚,必要時請律師和保險顧問一起看,不要自己拼湊。
錯誤4:把高額保單當避稅魔術
想用一張躉繳大額保單一次把財產移走,結果被國稅局依實質課稅改列入遺產,還要補稅加罰。保險是傳承工具,不是避稅魔術。金額越大,越要留下合理的投保動機與資金證明。
錯誤5:只想到死亡保險金,忘了保單本身也是財產
要分兩種情況。第一種:要保人等於被保險人,爸爸走了,保險金直接給受益人,沒有保單價值的問題。第二種:要保人先走,被保險人還活著。例如爸爸是要保人,兒子是被保險人,爸爸先走了,兒子還活著,這時候保單的價值準備金,像是解約金、保單借款額度,才會變成爸爸的遺產,由全體繼承人公同共有。我們看過爸爸是要保人、兒子是被保險人,爸爸留下價值六千萬的保單,沒先變更要保人,三個子女為了誰能解約、誰能借款吵到差點打官司。預防方法:生前就先變更要保人、每位子女各自分開買保單、預立遺囑並指定遺囑執行人,不要讓一張保單變成三個人的共同財產。
Q1:我沒什麼財產,只有一張保單,需要指定受益人嗎?
更需要。財產越少,越要寫清楚給誰。尤其是只有一張保單、只有一間老房子的家庭,不寫清楚,家人更容易為了這一筆錢、這一間房子吵到法院。
Q2:受益人寫好,要告訴家人嗎?
可以不用公開內容,但至少要讓受益人或遺囑執行人知道「保單放在哪裡、受益人寫了誰」。實務上最可惜的,就是家人根本不知道有這張保單、不知道受益人是誰,最後還是用法定方式分掉了。
Q3:受益人可以寫沒有血緣的人嗎?例如再婚配偶、長期照顧者、同居伴侶?
可以。保險受益人不一定要是法定繼承人,你可以指定任何你想照顧的人。重點是寫清楚全名、身分證字號、比例,並確認保險公司已經完成變更。對於沒有血緣、卻實際照顧你的人,具名指定受益人是常見且有效的方法之一。另外要留意,如果受益人故意致被保險人於死,會喪失受益權。如果受益人是未成年人,領取程序也跟成年人不同,要先問清楚。
Q4:我之前寫的受益人,可以改嗎?
可以。依保險法第111條,指定或變更受益人的權利專屬於要保人,原則上不需被保險人同意,也不需保險公司同意,但一定要通知保險公司完成登載,才對保險公司生效。只寫在遺囑裡、沒通知保險公司,對保險公司是不生效的。改完之後,一定要跟保險公司拿到書面確認,不要只用口頭說說。
Q5:意定監護跟保險有什麼不同?
意定監護是處理「生前病倒時,誰來照顧你、誰來管錢」;保險受益人是處理「死後保險金給誰」。一個管生前,一個管身後,兩個都要做,才是完整的安排。
你現在花1個小時想清楚、找律師寫清楚,未來你的家人就不用在悲傷中還要吵架、不用在法院裡對簿公堂、不用猜你到底想要什麼。
最好的傳承,不是留多少錢,而是讓家人還能好好相愛。
---
真亮法律事務所|讓你的託付,有法律撐腰
真亮法律事務所創立於2014年,由林亮宇律師主持,致力於為客戶提供專業且高效的法律服務。本所團隊以豐富的辦案經驗、精準的案情分析、親切的服務態度及合理的收費,深獲客戶肯定,已成為台中地區極具信譽的律師事務所。本所核心信念為誠摯(Sincerity)、親切(Kindness)、值得信賴(Believing),盼望以最誠摯、最親切以及最值得信賴的方式為每一位客戶提供最好的服務。
如果你正在思考:
- 我的保單受益人寫得對不對?
- 怎麼分配,才能不被特留分扣減、又符合我的心意?
- 要不要搭配遺囑、意定監護、信託、保險一起規劃?
歡迎預約諮詢,讓我們陪你把未來安排好。
真亮法律事務所
地址:台中市西區台灣大道二段536號4樓之1
電話:04-2305-9595 / 0975-537-895
信箱:info@skblawfirm.com
官網:https://www.skblawfirm.com/
本文僅為一般法律知識分享,不構成個案法律意見。每個家庭的狀況不同,建議攜帶相關資料預約律師諮詢,由律師依你的實際情況量身規劃。
「亮宇律師,我有買保險,應該就沒問題了吧?」
這是林亮宇律師在諮詢中最常被問到的一句話。答案剛好相反:有買,不代表有安排好。
因為保險金給誰,不是看你買多少,而是看受益人欄位,你寫了誰。
很多人以為「我走了以後,家人自然會拿到錢」,但實務上我們看到的,卻是照顧十年的子女分到跟十年沒回家的子女一樣多、或再婚配偶拿不到一毛錢、子女為了繳遺產稅被迫賤賣房子。
這篇文章,就是要讓完全沒有法律背景的你,用最白話的方式看懂:保險受益人到底是什麼、沒寫清楚會發生什麼事、什麼是特留分與實質課稅、以及為什麼「有買」跟「買對、寫對」差這麼多。
一、保險受益人,白話文是什麼意思?
一句話說清楚:保險受益人,就是你在還能做決定的時候,預先指定、告訴保險公司:「我走了以後,這筆保險金要直接給他。」
它有三個重點,請你一定要記住:
1.是你的意願,不是家人的猜測:你想把錢留給照顧你的太太、想多留一點給某個的孩子,都可以寫進去。
2.具名指定,才是真正的「直達」:具名寫到人,受益人備齊自己的文件,就能直接向保險公司申請,不用等所有繼承人到齊、不用等遺產分割談完。如果只寫「法定繼承人」,就要全體繼承人一起備齊文件才撥款,效果完全不同。
3.寫錯、沒寫,結果完全不同:只寫「法定繼承人」,算有指定,但最容易卡住。只寫「配偶」卻沒寫全名、受益人早就過世卻沒更新,都會很麻煩。完全沒寫、完全空白,才會讓保險金變回遺產,重新回到大家一起分的局面。
先把保單上的三個人分清楚,才不會搞混:
要保人:出錢買保險、決定保單內容的人。指定或變更受益人的權利,專屬於要保人。
被保險人:被保障的人。人走了,保險公司才會理賠。
受益人:真正領到保險金的人。是要保人決定的。
很多人以為要保人就是被保險人,受益人就是繼承人。實務上完全不是這樣。受益人,才是決定這筆錢最後到誰手上的人。
二、沒寫清楚,會發生什麼事?
沒寫清楚,分三種,結果完全不同。請先分清楚,你是哪一種。第一種:具名指定。例如寫「小美 100%」。保險金直接給小美,原則不算遺產,最快、最清楚。
第二種:只寫「法定繼承人」。這不算沒指定。依最高法院見解,以法定繼承人為受益人是有效的指定,保險金原則上不屬於被保險人的遺產,不走遺產分割程序。
但麻煩在這裡:保險公司要先確認誰是法定繼承人,要全體繼承人一起備齊文件才撥款。只要其中一人不配合、失聯或人在國外,整筆錢就可能卡住,誰都動不了。而且這筆錢要怎麼分,實務上見解並不一致,有認為依應繼分分,也有認為平均分。
第三種:完全沒寫、完全空白。這才算未指定。依保險法第113條,保險金直接變成被保險人的遺產,要走遺產分割程序、要先還債、繳稅,再由全體繼承人分割。實務上保險業務員都會建議要填寫,發生的機率不高。
假設:阿明過世了,留下一筆600萬元的人壽保險金,保單受益人只寫「法定繼承人」。阿明留下配偶小美、大兒子、小女兒。
這是第二種,不是第三種。600萬原則上不算遺產,但要小美、大兒子、小女兒三個人都備齊文件,保險公司才會撥款。而且600萬要怎麼分,實務上是有爭議的,不能直接寫成每人一定是200萬。
看起來很公平,對不對?
但現實是:大兒子10年沒回家,小女兒卻是10年來每天照顧爸爸的人。結果兩個人最後分到的錢可能一樣多。你覺得公平嗎?照顧者的心裡,又會有多委屈?
更麻煩的是,如果阿明還留下一間價值1,800萬的房子,那間房子才是真正的遺產,要由配偶、兒子、女兒三個人去談怎麼分。賣掉分錢?還是共同持有、吵到法院拍賣?如果再加上遺產稅要先繳、現金又不夠,家人往往在親人過世後,感情徹底破裂。
林亮宇律師觀點:保險金不是分錢,而是分「安心」。你現在具名寫清楚,家人以後就不用猜、不用吵、不用全家一起去領錢。
三、指定受益人,有哪3大好處?
指定受益人,不是為了避稅的小聰明,而是為了讓你的愛,真的傳得到。最實用的好處,有這三個:1.心意直達,不被特留分卡住:指定受益人的人壽保險金,在符合要保人等於被保險人等於被繼承人、經主管機關核准、非實質課稅的前提下,原則上不屬於被保險人的遺產,就不在特留分的計算範圍內。這對想多照顧一個人的人特別重要。
例如再婚後想照顧現任配偶、長期照顧父母的子女、身心障礙需要長期照顧的孩子。用遺囑寫,很可能被其他繼承人主張特留分扣減回來。用保險具名指定受益人,就能合法地讓這份照顧真正到位。但請注意,不是買了大額保單就一定能完全突破特留分,金額越大,越要提早規劃。
2.預留稅源,不用賣房繳稅:很多家庭不是沒錢,是錢都卡在房子裡。
爸爸留下價值幾千萬的不動產,子女要先繳幾百萬遺產稅,才辦得下來繼承。現金不夠,只好急著賣房,賣在低點,還傷了感情。如果生前有一筆具名指定受益人的保險金,子女拿到錢,就能先拿來繳稅、繳貸款、處理喪葬費用。房子不用急著賣,這筆錢,就是你留給家人的周轉金。
3.快速到手,避開繼承空窗期:遺產繼承,常常要半年到一年。所有繼承人要到齊、要同意、要辦拋棄繼承、要辦分割,任何一個人不同意就卡住。
保險金不一樣。只要是具名指定,受益人身份明確,備齊死亡證明等文件,就能直接向保險公司申請。這對突然失去經濟支柱的家庭來說,可能是立刻能用的生活費、房貸、孩子學費。如果只寫法定繼承人,就沒有這麼快,還是要等全體繼承人文件到齊。
四、保險金不是想給誰就給誰!一定要懂「特留分」與「實質課稅」
這是全台灣人最容易誤解、也最容易吵架的地方。法律為了保護最親近的家人,規定了「特留分」:即使你寫了遺囑,有幾類繼承人還是可以分到一定比例,不能被完全剝奪。
特留分的計算方式是:應繼分×1/2(配偶、直系血親卑親屬、父母),祖父母則是應繼分×1/3。
什麼是「侵害特留分」?看一個真實會發生的案例
假設遺產只有1,800萬、無債務、無歸扣。如果阿明在遺囑裡寫:「1,800萬全部給大兒子」,小美跟小女兒一個人只能分到0元,那他們的特留分就被侵害了。
結果不是整份遺囑無效,而是被侵害的人可以依法行使「扣減權」,把屬於自己的300萬元特留分要回來。大兒子最後必須吐出600萬元,小美拿回300萬,小女兒拿回300萬,遺囑才能合法執行。
所以,遺囑不是「寫爽的」,必須先算好特留分,才不會讓你的好意,變成家人日後的訴訟。上面這個算式,只有在遺產只有1,800萬、無債務、無歸扣的前提下才成立,實際個案一定要先扣債務、加歸扣再算,不能直接套用。
但指定受益人的保險金,為什麼能突破這個限制?
因為保險法第112條規定,保險金額約定於被保險人死亡時給付於其所指定之受益人者,其金額不得作為被保險人之遺產。遺產及贈與稅法第16條第9款也規定,約定於被繼承人死亡時給付其所指定受益人之人壽保險金額,不計入遺產總額。
白話說:你有具名指定受益人,而且要保人等於被保險人等於被繼承人、保單經主管機關核准、又沒有實質課稅問題,這筆錢就不進遺產、不算在特留分裡、不走繼承程序,直接給你指定的人。如果要保人跟被保險人是不同人,就不適用這條,保單價值還要列入遺產,一定要分開看。
最新修法,你一定要知道:兄弟姊妹已經沒有特留分了
立法院於115年7月28日三讀通過、115年8月17日公布,刪除兄弟姊妹的特留分,民法第1223條修正自116年2月17日施行。修正後,特留分只剩下:配偶、直系血親卑親屬、父母為應繼分的1/2,祖父母為應繼分的1/3,兄弟姊妹已無特留分。
但請特別注意:刪除的是「特留分」,不是「繼承權」。兄弟姊妹仍是第三順位繼承人。如果沒有遺囑,他們還是可以依法繼承。只是如果你有寫遺囑、把財產全部留給配偶或子女,兄弟姊妹就不能再用特留分來扣減了。這對「想把財產留給最親近的人、不想讓久未往來的兄弟姊妹分走」的人來說,是非常重要的新武器。
實務提醒:特留分修法有施行日期與過渡問題,立遺囑的時間點、過世的時間點,都會影響適用哪一個版本。務必讓律師幫你確認,不要自己猜。另外,配套的遺產酌給、貢獻分等修法仍在推動,未來還要持續留意。
高額保單,一定免稅嗎?小心「實質課稅」
不是買大額保單就一定免稅。如果是高齡投保、重病投保、躉繳投保、短期投保、密集投保、鉅額投保、舉債投保,或是總繳保費大於或等於理賠金額,國稅局可能依實質課稅原則,把保險金改列入遺產課稅。
另外要留意最低稅負制,不是遺產稅:受益人與要保人非屬同一人、95年1月1日後訂立之人壽保險及年金保險,受益人受領之保險給付要計入基本所得額。其中屬於死亡給付部分,一申報戶全年合計數在3,740萬元以下者,免予計入基本所得額。超過3,740萬元者,其死亡給付以扣除3,740萬元後之餘額計入基本所得額。非屬於死亡給付部分,要全數計入。3,740萬元是115年度公告金額,條文母數是3,000萬元,會隨物價調整,不要寫成固定不變的法條數字。金額越大,越要提早規劃,留下合理的投保理由和資金來源。
還有一個常見誤解:健康險、醫療險的理賠,原則上不適用保險法第112條不計入遺產的規定。因為保險法第130條未準用第112條,健康險給付屬於被保險人遺產,須由全體繼承人共同領取,就算遺囑指定,也仍受特留分限制。買保險之前,一定要先分清楚這張是「死亡給付」還是「醫療給付」,並且要看保單條款。
五、只靠保險就夠了嗎?聰明人會搭配這3招
在實務上,林亮宇律師常建議客戶把保險當作「現金傳承」的主菜,再搭配3道配菜,防護才完整:1.遺囑:決定「房子、土地給誰」:保險只能處理現金,處理不了不動產。房子要給誰住、給誰賣、怎麼分,一定要寫在遺囑裡。建議同時指定遺囑執行人,確保遺囑真的被執行,不被拖延。
2.意定監護:決定「生前病倒時,誰來照顧你」:保險與遺囑都是處理身後的事。意定監護是處理生前病倒時,誰來幫你做醫療決定、誰來管錢。在你還能做決定的時候,先指定你信任的人,將來你失智失能時由他來照顧你。
3.家族信託與年金給付:決定「怎麼給、給多久、怎麼不被亂花」:擔心子女一次拿到大筆錢被騙走、花光,或是擔心身障子女被利用,就可以透過信託或是年金險加安養信託,讓錢每個月固定撥付生活費,而不是一次全部給他。
一句話:保險是決定「現金給誰、快速給」,遺囑是決定「財產給誰」,監護是決定「生前誰來照顧你」,信託是決定「怎麼給才安全」。四個一起做,才是完整的傳承防護網。
六、指定受益人的5個常見錯誤,千萬不要犯
錯誤1:只寫「法定繼承人」,以為跟沒寫一樣,其實是「算有指定,但最容易卡住」寫法定繼承人,算有指定,保險金原則上不算遺產,但要全體繼承人一起備齊文件才撥款,分配比例還有爭議。完全沒寫、完全空白,才是真的沒指定,保險金才會直接變成遺產。一定要寫出具體的人名、身分證字號、分配比例,才是最清楚的。
錯誤2:寫了就放抽屜,10年不更新
受益人離婚了、過世了、感情變了,保單卻還是十年前那張。受益人先走,又沒有寫順位受益人,不一定會直接變成遺產,要先看保單條款。很多保單條款約定,受益人同時或先於被保險人身故,除要保人已另行指定外,以被保險人之法定繼承人為受益人。這時候又會回到全體繼承人一起領,反而更麻煩。結婚、離婚、生小孩、家人過世,都要拿出保單重新檢視一次。
錯誤3:要保人跟被保險人是不同人,卻沒算稅
例如爸爸是要保人,兒子是被保險人,受益人寫媽媽。這時候,爸爸繳保費,爸爸死亡時,保單價值是爸爸的遺產,要列入遺產總額。遺產及贈與稅法第16條第9款不計入遺產,只限要保人等於被保險人等於被繼承人。如果爸爸把要保人變更給別人,才是贈與保單價值,要繳贈與稅。媽媽領到死亡給付時,如果要保人跟受益人不同人,還要留意最低稅負制。要保人、被保險人、受益人最好先想清楚,必要時請律師和保險顧問一起看,不要自己拼湊。
錯誤4:把高額保單當避稅魔術
想用一張躉繳大額保單一次把財產移走,結果被國稅局依實質課稅改列入遺產,還要補稅加罰。保險是傳承工具,不是避稅魔術。金額越大,越要留下合理的投保動機與資金證明。
錯誤5:只想到死亡保險金,忘了保單本身也是財產
要分兩種情況。第一種:要保人等於被保險人,爸爸走了,保險金直接給受益人,沒有保單價值的問題。第二種:要保人先走,被保險人還活著。例如爸爸是要保人,兒子是被保險人,爸爸先走了,兒子還活著,這時候保單的價值準備金,像是解約金、保單借款額度,才會變成爸爸的遺產,由全體繼承人公同共有。我們看過爸爸是要保人、兒子是被保險人,爸爸留下價值六千萬的保單,沒先變更要保人,三個子女為了誰能解約、誰能借款吵到差點打官司。預防方法:生前就先變更要保人、每位子女各自分開買保單、預立遺囑並指定遺囑執行人,不要讓一張保單變成三個人的共同財產。
七、常見問題 Q&A
Q1:我沒什麼財產,只有一張保單,需要指定受益人嗎?更需要。財產越少,越要寫清楚給誰。尤其是只有一張保單、只有一間老房子的家庭,不寫清楚,家人更容易為了這一筆錢、這一間房子吵到法院。
Q2:受益人寫好,要告訴家人嗎?
可以不用公開內容,但至少要讓受益人或遺囑執行人知道「保單放在哪裡、受益人寫了誰」。實務上最可惜的,就是家人根本不知道有這張保單、不知道受益人是誰,最後還是用法定方式分掉了。
Q3:受益人可以寫沒有血緣的人嗎?例如再婚配偶、長期照顧者、同居伴侶?
可以。保險受益人不一定要是法定繼承人,你可以指定任何你想照顧的人。重點是寫清楚全名、身分證字號、比例,並確認保險公司已經完成變更。對於沒有血緣、卻實際照顧你的人,具名指定受益人是常見且有效的方法之一。另外要留意,如果受益人故意致被保險人於死,會喪失受益權。如果受益人是未成年人,領取程序也跟成年人不同,要先問清楚。
Q4:我之前寫的受益人,可以改嗎?
可以。依保險法第111條,指定或變更受益人的權利專屬於要保人,原則上不需被保險人同意,也不需保險公司同意,但一定要通知保險公司完成登載,才對保險公司生效。只寫在遺囑裡、沒通知保險公司,對保險公司是不生效的。改完之後,一定要跟保險公司拿到書面確認,不要只用口頭說說。
Q5:意定監護跟保險有什麼不同?
意定監護是處理「生前病倒時,誰來照顧你、誰來管錢」;保險受益人是處理「死後保險金給誰」。一個管生前,一個管身後,兩個都要做,才是完整的安排。
八、結語:留愛,不留怨
寫受益人,不是禁忌,而是給家人最後一份體貼。你現在花1個小時想清楚、找律師寫清楚,未來你的家人就不用在悲傷中還要吵架、不用在法院裡對簿公堂、不用猜你到底想要什麼。
最好的傳承,不是留多少錢,而是讓家人還能好好相愛。
---
真亮法律事務所|讓你的託付,有法律撐腰
真亮法律事務所創立於2014年,由林亮宇律師主持,致力於為客戶提供專業且高效的法律服務。本所團隊以豐富的辦案經驗、精準的案情分析、親切的服務態度及合理的收費,深獲客戶肯定,已成為台中地區極具信譽的律師事務所。本所核心信念為誠摯(Sincerity)、親切(Kindness)、值得信賴(Believing),盼望以最誠摯、最親切以及最值得信賴的方式為每一位客戶提供最好的服務。
如果你正在思考:
- 我的保單受益人寫得對不對?
- 怎麼分配,才能不被特留分扣減、又符合我的心意?
- 要不要搭配遺囑、意定監護、信託、保險一起規劃?
歡迎預約諮詢,讓我們陪你把未來安排好。
真亮法律事務所
地址:台中市西區台灣大道二段536號4樓之1
電話:04-2305-9595 / 0975-537-895
信箱:info@skblawfirm.com
官網:https://www.skblawfirm.com/
本文僅為一般法律知識分享,不構成個案法律意見。每個家庭的狀況不同,建議攜帶相關資料預約律師諮詢,由律師依你的實際情況量身規劃。


